


Factores que determinan el precio de los fertilizantes fosfatados y riesgos de abastecimiento en los mercados globales
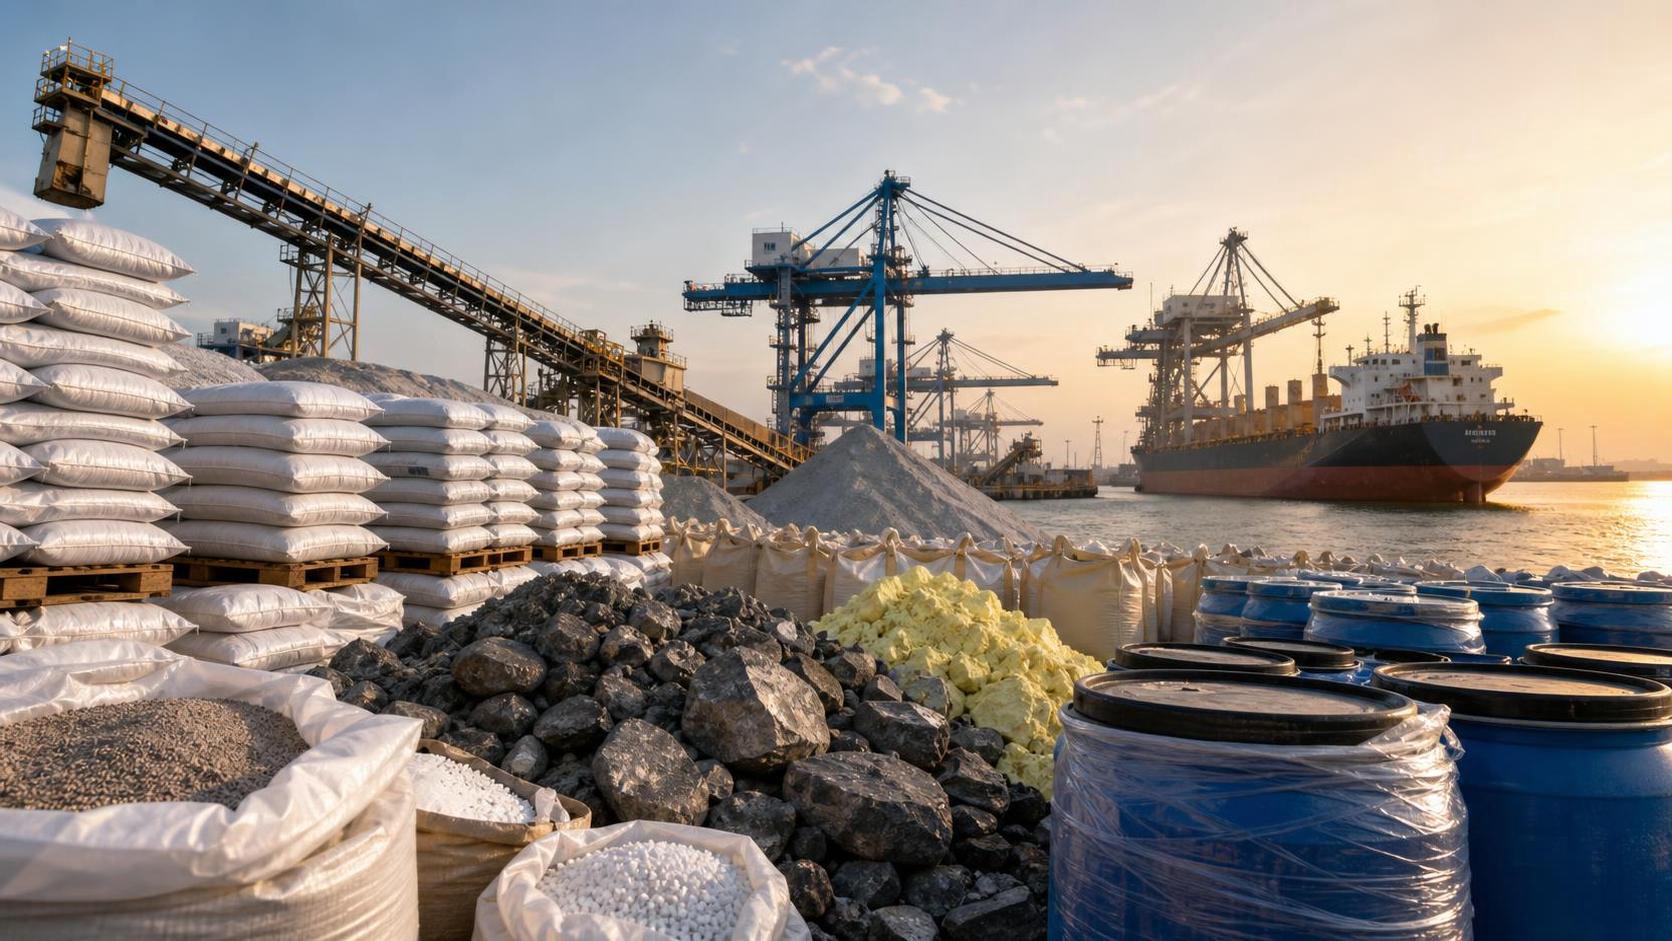
La formación de precios de los fertilizantes fosfatados es cada vez menos predecible
El mercado de los fertilizantes fosfatados ya no está impulsado únicamente por la demanda de cultivos. Actualmente, los precios reaccionan con mayor rapidez a las interrupciones en el suministro de minerales aguas arriba, la disponibilidad de azufre y amoníaco, las fluctuaciones de los fletes, los controles a la exportación y los cambios repentinos en el comportamiento de compra de las regiones importadoras. Para las empresas expuestas a los insumos agrícolas, esto es importante porque los productos fosfatados suelen situarse en la intersección entre la minería, la energía y las políticas de seguridad alimentaria. Cuando una parte de esa cadena se tensa, el efecto puede trasladarse rápidamente a las ofertas de fertilizantes terminados, a veces antes de que los usuarios finales perciban algún cambio visible en la demanda de siembra.
Por ello, muchos compradores han comprobado que el antiguo hábito de tratar el abastecimiento de fertilizantes fosfatados como una actividad de compra principalmente estacional resulta cada vez menos fiable. En los mercados globales, la estructura de costes de productos como MAP, DAP, TSP y otros productos fosfatados relacionados está siendo transformada por factores que no evolucionan de forma sincronizada. El suministro de roca fosfórica puede mantenerse estable mientras se disparan los precios del azufre. Los mercados energéticos pueden relajarse mientras las restricciones a la exportación o la congestión portuaria mantienen elevados los precios entregados. El resultado no es simplemente una mayor volatilidad, sino un mercado más fragmentado, en el que las señales de precios regionales pueden divergir durante más tiempo de lo que los compradores estaban acostumbrados a ver en ciclos anteriores.
Una consecuencia práctica es que las decisiones empresariales dependen cada vez más de interpretar la transmisión de costes, y no solo las cotizaciones generales de los fertilizantes. Los compradores que únicamente comparan ofertas al contado pueden pasar por alto el problema de fondo: si la posición de materias primas del proveedor, su acceso logístico y su capacidad de cumplimiento normativo le permiten seguir suministrando cuando el mercado se vuelve restrictivo.
Las materias primas marcan la pauta más que la demanda posterior
La fijación de precios de los fertilizantes fosfatados comienza aguas arriba con la roca fosfórica, el azufre y el amoníaco. Ninguno de estos insumos presenta un patrón de suministro perfectamente estable. La concentración de roca fosfórica sigue estando distribuida de forma desigual geográficamente, y un número relativamente reducido de países mantiene una influencia estratégica sobre las reservas exportables y los materiales procesados. El azufre, por su parte, está vinculado al procesamiento de petróleo y gas y a la actividad de las refinerías, por lo que su disponibilidad puede cambiar por razones que tienen poco que ver con la agricultura. El amoníaco añade otra dimensión, ya que su estructura de costes está muy expuesta al gas natural y a los mercados energéticos.
Esta combinación crea un mecanismo de precios estructuralmente sensible a las perturbaciones interindustriales. Un equipo de compras puede observar que la demanda de fosfatos parece normal en un mercado de destino y, aun así, enfrentarse a ofertas crecientes porque el azufre se ha encarecido en otro lugar o porque han cambiado las condiciones económicas de la producción de amoníaco. Durante los periodos de tensión energética, los productores de fosfatos con acceso integrado a los insumos o con mejores contratos de materias primas tienden a mantener una ventaja clara frente a los operadores que dependen de fuentes de suministro a corto plazo. Esta diferencia suele hacerse visible en la estabilidad de las cotizaciones antes de reflejarse en los comentarios generales del mercado.
También explica por qué algunos compradores están ampliando sus criterios de evaluación de proveedores. En categorías industriales relacionadas, materiales como Zeolita CAS#1318-02-1 suelen adquirirse prestando mayor atención a la uniformidad del origen, el control de impurezas y la continuidad logística. Una disciplina similar resulta cada vez más útil en el abastecimiento de fertilizantes, especialmente cuando la presión sobre los precios procede de restricciones ocultas aguas arriba y no de una expansión visible de la demanda.
La política comercial ya no es un factor secundario
Otro cambio es la creciente influencia de la política comercial y de las medidas de seguridad alimentaria. Los fertilizantes se han vuelto políticamente más sensibles porque muchos gobiernos consideran ahora que la asequibilidad de los insumos forma parte de la estabilidad agrícola. Esto no siempre implica una intervención directa, pero sí aumenta la probabilidad de controles a la exportación, cambios en los sistemas de licencias, medidas antidumping, exposición a sanciones, un mayor escrutinio aduanero o una priorización del suministro interno impulsada por las políticas nacionales.
Para los importadores, el riesgo no se limita al coste arancelario. Los cambios normativos pueden alterar los plazos. Los compradores pueden apresurarse a asegurar cargamentos ante un rumor de restricción, y eso por sí solo puede elevar los precios o reducir temporalmente el tonelaje disponible. Incluso cuando no llega a materializarse ninguna prohibición formal, los mercados pueden tensionarse por las expectativas. Esta es una de las razones por las que algunos equipos de compras siguen ahora las señales de política de los países productores casi con la misma atención que los índices de precios.
La lección fundamental es sencilla: un precio de oferta bajo resulta menos significativo si la ruta del envío depende de un canal comercial vulnerable a retrasos procesales repentinos. En el entorno actual, la seguridad del suministro y el coste puesto en destino deben evaluarse conjuntamente.
Los fletes y las dislocaciones regionales siguen siendo más importantes de lo que muchos compradores esperan
El flete ya no se comporta como una partida de ajuste menor. La disponibilidad de transporte marítimo de graneles, la congestión portuaria, los costes de los seguros, los desequilibrios de contenedores en algunos productos envasados y las interrupciones de las rutas pueden modificar de forma sustancial la economía de entrega de los fertilizantes fosfatados. Esto es especialmente relevante cuando los compradores comparan proveedores de distintos orígenes y dan por supuesto que un precio FOB más bajo se traduce automáticamente en una oferta entregada más competitiva.
La dislocación regional es otro problema. Un mercado puede parecer equilibrado a escala global y, al mismo tiempo, mantenerse tensionado en un destino específico debido a retrasos de los buques, limitaciones del transporte interior o mayores dificultades para financiar las importaciones. En estos casos, los precios de referencia solo cuentan una parte de la historia. Las señales más útiles son los plazos de entrega, la disposición del proveedor a mantener la validez de la oferta y la frecuencia con la que se revisan las condiciones contractuales durante la negociación.
Para las empresas que atienden a varios mercados, esto supone una ventaja para las redes de abastecimiento más amplias. Un proveedor con experiencia exportadora consolidada en distintas regiones suele poder reconfigurar las rutas de transporte o sustituir el origen con mayor eficacia que un operador limitado a un único canal. Esta flexibilidad no elimina el riesgo, pero puede reducir el coste de reaccionar tarde.
La demanda está cambiando en calidad, no solo en volumen
El lado de la demanda también está cambiando, aunque no siempre de manera llamativa. En varios mercados, la compra de fertilizantes se está volviendo más rigurosa en lo relativo a la eficiencia de los nutrientes, el rendimiento específico por cultivo, la compatibilidad de aplicación y las expectativas de cumplimiento normativo. Esto puede favorecer a los proveedores capaces de ofrecer especificaciones más estables, una documentación más clara y un suministro fiable, frente a aquellos que compiten únicamente mediante precios oportunistas.
Esto es importante porque el mercado de los fertilizantes fosfatados está cada vez más segmentado. Algunos compradores están dispuestos a esperar a que bajen los precios si compran para cultivos extensivos con plazos flexibles. Otros, especialmente los vinculados a calendarios de producción más ajustados o a cadenas de suministro más reguladas, valoran más la fiabilidad del envío y la calidad de la documentación. A medida que esta segmentación se profundiza, no todos los compradores responderán del mismo modo a la misma señal del mercado. Una caída de precios en una región puede no desencadenar compras inmediatas si la financiación es limitada o si la confianza en la continuidad del suministro sigue siendo débil.
En la práctica, esto significa que los productores y las empresas comerciales con carteras químicas diversificadas pueden encontrarse en una posición más sólida que los vendedores puros al contado. A menudo pueden apoyar a sus clientes mediante una planificación de compras combinada para fertilizantes, intermedios y otros materiales industriales. Esta lógica de abastecimiento más amplia explica en parte por qué los proveedores integrados siguen atrayendo la atención en mercados inciertos.
Qué deberían vigilar realmente los equipos de compras
No existe un único indicador que explique hacia dónde se dirigirán los precios de los fosfatos. Aun así, varias señales suelen ser más útiles que los comentarios generales:
Ninguna de estas señales funciona de forma aislada. Sin embargo, en conjunto ayudan a distinguir una caída temporal de los precios de una oportunidad de compra realmente favorable.
El riesgo de abastecimiento se relaciona cada vez más con la resiliencia, no solo con el número de proveedores
Una respuesta habitual a la volatilidad consiste en añadir más proveedores. Esto puede ser útil, pero solo hasta cierto punto. Si esos proveedores dependen del mismo origen, de la misma estructura de materias primas o de la misma ruta de transporte, la diversificación puede ser más débil de lo que parece sobre el papel. La verdadera resiliencia suele proceder de una combinación de flexibilidad de origen, disciplina contractual, uniformidad de la calidad y capacidad para coordinar distintas categorías de productos cuando las cadenas de suministro se tensionan.
Aquí es donde los exportadores químicos experimentados suelen destacar. Las empresas con operaciones consolidadas de importación y exportación, una mayor capacidad de abastecimiento químico y relaciones a largo plazo en múltiples mercados suelen estar mejor posicionadas para gestionar sustituciones, problemas documentales y presiones de plazo. Para los compradores, esto puede traducirse en menos interrupciones y una planificación más realista, especialmente cuando la compra de fosfatos se realiza junto con otras necesidades de materias primas.
Es poco probable que la siguiente fase del mercado quede definida por una única dirección permanente de los precios. Una visión más realista es que los fertilizantes fosfatados seguirán expuestos a perturbaciones periódicas relacionadas con las materias primas, la energía, las políticas y la logística, mientras que la divergencia regional persistirá durante más tiempo del que muchos compradores desearían. Las estrategias de compra basadas en supuestos anuales estáticos tendrán dificultades en este contexto. Aquellas basadas en el seguimiento del mercado, una base amplia de proveedores y acuerdos de abastecimiento flexibles tendrán más probabilidades de mantenerse cuando los costes cambien repentinamente.
Para las empresas que están revisando sus opciones de suministro, la mejor pregunta no es simplemente si los precios actuales de los fosfatos son altos o bajos. Es si la cadena de suministro cotizada seguirá funcionando cuando el mercado pierda su equilibrio. Normalmente, ahí es donde aparece la verdadera diferencia de costes. En algunos casos, trabajar con proveedores que ya gestionan una cartera más amplia de productos industriales, incluidos materiales como Zeolita CAS#1318-02-1, puede proporcionar una base comercial más estable para las compras de múltiples categorías y reducir las fricciones que suelen aparecer cuando los mercados se tensionan inesperadamente.
Selecciones relacionadas
 Factores que determinan el precio del hidroxitolueno butilado: suministro, pureza y riesgos de compra21-10-2026Las tendencias de precios del hidroxitolueno butilado dependen de la estabilidad del suministro, la pureza, la logística y los riesgos de compra. Descubra cómo comparar cotizaciones con criterio y reducir los costos de abastecimiento.
 Tendencias del precio del tripolifosfato de sodio: exposición a las materias primas y la energía20-10-2026Explore las tendencias del precio del tripolifosfato de sodio, desde los costos del fosfato y la ceniza de sosa hasta la exposición a la energía. Aprenda a comparar cotizaciones, gestionar los riesgos de abastecimiento y tomar decisiones de compra más acertadas.
 Envío de acetonitrilo a Vietnam despachado con éxito; los beneficios del RCEP impulsan el comercio de productos químicos finos con la ASEAN16-09-2026Un envío de acetonitrilo de grado industrial de nuestra empresa ha sido cargado y despachado recientemente tras completar los procedimientos estandarizados de embalaje de materiales peligrosos y aseguramiento del contenedor.
 Pedido de un cliente nigeriano de 4 contenedores de acetato de vinilo cargado y enviado con éxito a África Occidental16-09-2026Recientemente completamos la carga de un pedido de acetato de vinilo para un cliente nigeriano; los cuatro contenedores del producto se han embalado correctamente y están listos para su envío a Nigeria.




Consulta de preguntas
Envíenos su consulta hoy

Luxi Chemical es un proveedor profesional de productos químicos con amplio stock de todas las categorías químicas y excelente calidad, agradecemos su consulta de compra.

