


Lista de verificación para la auditoría de proveedores de insecticidas para la acreditación de laboratorios de análisis de residuos de pesticidas
2026.09.12
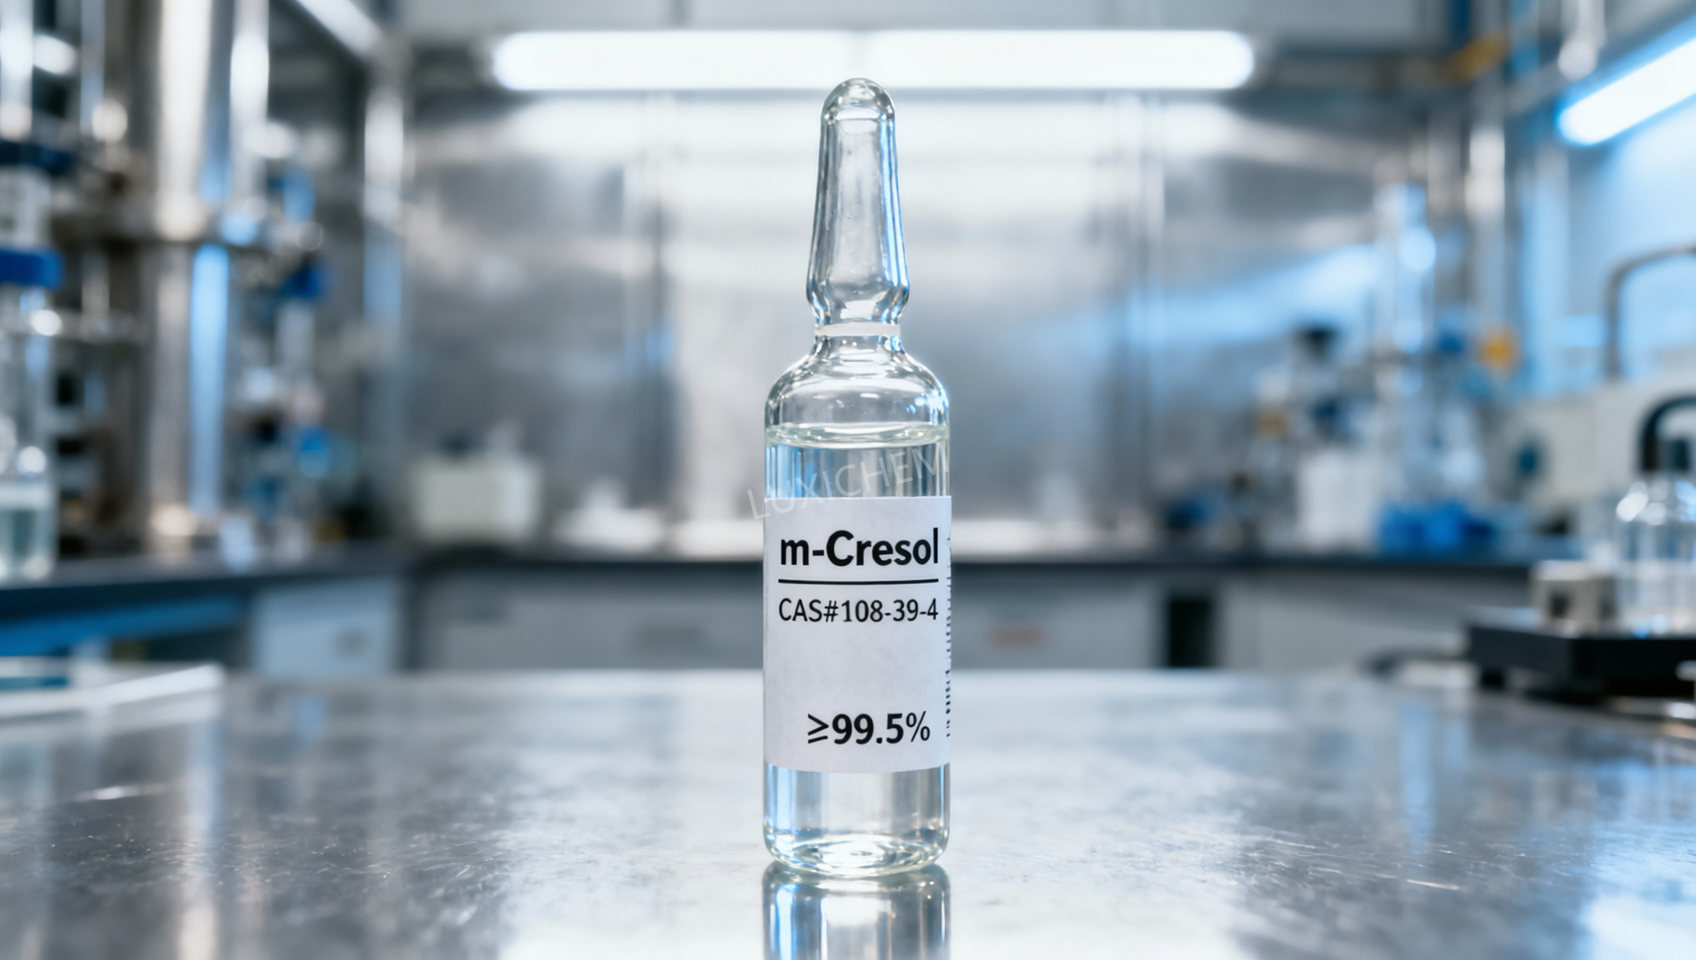
La acreditación de un laboratorio de análisis de residuos de plaguicidas conforme a ISO/IEC 17025 depende no solo de la validación interna de métodos y la calibración de equipos, sino, de forma crítica, de la fiabilidad de los materiales de referencia, las normas certificadas y las materias primas utilizadas en estudios de fortificación, recuperación y calibración ajustada a matriz. Para los profesionales de control de calidad y seguridad que gestionan la acreditación de laboratorios, una auditoría de proveedores de insecticidas no es una formalidad procedimental; es un filtro técnico para la trazabilidad, la garantía de pureza y la integridad analítica. No verificar el cumplimiento del proveedor a este nivel compromete directamente la exactitud del método, introduce incertidumbre no cuantificada en las determinaciones de LOD/LOQ y genera riesgo de no conformidad durante la evaluación, especialmente cuando se aplican protocolos de cumplimiento del Codex Alimentarius o de los MRL de la UE.
La auditoría debe ir más allá de la documentación comercial. Un certificado ISO 9001 o una SDS del proveedor por sí solos no satisfacen la Cláusula 5.6 de ISO/IEC 17025 (trazabilidad de los materiales de referencia) ni la Cláusula 5.9 (garantía de la validez de las mediciones). Lo importante es un control demostrable sobre las rutas de síntesis, el perfil de impurezas específico de cada lote y una cadena de custodia documentada desde la síntesis hasta el envasado y el transporte, especialmente para los intermedios utilizados en la preparación de patrones analíticos o como precursores en el desarrollo de métodos de análisis de residuos.
Considérese el m-Cresol CAS#108-39-4: un intermedio fenólico ampliamente utilizado en la síntesis de insecticidas organofosforados como fenitrotión y fentión, así como en la estabilización de patrones de referencia analíticos debido a su perfil de reactividad y compatibilidad con disolventes. Su pureza, contenido de disolventes residuales y composición isomérica afectan directamente a la fidelidad estequiométrica de los patrones derivados. Un proveedor que afirma tener una “pureza ≥99%” sin revelar perfiles individuales de impurezas (p. ej., o-cresol, p-cresol, xilenoles o subproductos sulfonados) no puede respaldar los presupuestos de incertidumbre trazables exigidos por el Anexo B de ISO/IEC 17025. Asimismo, las condiciones de almacenamiento son importantes: la sensibilidad del m-Cresol al aire, la luz y la humedad significa que la integridad del envase, la inertización con gas y la logística con temperatura controlada no son detalles logísticos, sino controles metrológicos. Por lo tanto, una lista de verificación de auditoría sólida se centra en cuatro pilares técnicos:
**1. Trazabilidad analítica específica por lote**
Exija un CoA completo por lote, no especificaciones genéricas, con tiempos de retención, porcentajes de área de pico y datos de resolución cromatográfica para todas las impurezas reportadas. Verifique que los métodos de GC o HPLC utilizados para la determinación de pureza estén validados conforme a ICH Q2(R2), con especificidad, linealidad (r² ≥ 0.999) y repetibilidad (RSD ≤ 1.5%) documentadas. Compare el contenido de agua reportado (Karl Fischer) con la higroscopicidad declarada; discrepancias >0.1% justifican investigar el historial de manipulación.
**2. Transparencia de la ruta de síntesis**
Pregunte cómo se fabrica el compuesto, no solo si está “sintetizado”, y si la selección de la ruta afecta a catalizadores metálicos residuales (p. ej., Ni, Pd), disolventes halogenados (p. ej., clorobenceno) o agentes de sulfonación. Para el m-Cresol, las rutas basadas en sulfonación pueden dejar ésteres de sulfato o ácidos sulfónicos sin detectar mediante UV-HPLC estándar, pero que interfieren en la cuantificación por LC-MS/MS. Los proveedores que no pueden revelar la desactivación de la reacción, las etapas de tratamiento posterior o los disolventes de cristalización carecen de la comprensión del proceso necesaria para garantizar calidad analítica.
**3. Validación de estabilidad y envasado**
Solicite datos de estudios de estabilidad en condiciones reales de almacenamiento, no solo ensayos acelerados. ¿El proveedor monitoriza la formación de peróxidos en lotes envejecidos de m-Cresol? ¿Se utilizan recipientes de vidrio ámbar con tapas revestidas de PTFE para prevenir la oxidación y la lixiviación? ¿Se realiza análisis del espacio de cabeza antes del envío para confirmar la ausencia de productos de degradación volátiles? Sin ello, no puede garantizarse la integridad a largo plazo de los patrones de calibración, incluso si la pureza inicial cumple la especificación.
**4. Integridad de la documentación de la cadena de custodia**
Cada transferencia, desde el reactor hasta el almacén y el contenedor de exportación, debe llevar marca de tiempo, monitorización de temperatura y aprobación firmada. Las desviaciones de temperatura >30°C durante el transporte invalidan las hipótesis de estabilidad para intermedios sensibles al calor. Audite el protocolo de verificación de la cadena de frío del proveedor: ¿utilizan registradores calibrados con sellos de evidencia de manipulación? ¿Los datos son accesibles previa solicitud o están ocultos tras acuerdos de confidencialidad? Los evaluadores de acreditación solicitan habitualmente registros de envío de los lotes de materiales de referencia utilizados en la validación de métodos; las lagunas en este aspecto desencadenan no conformidades mayores.
El modelo de suministro de Luxi Chemical se ajusta a estos requisitos técnicos, no mediante afirmaciones de marketing, sino por diseño operativo. Cada lote de m-Cresol CAS#108-39-4 se acompaña de cromatogramas completos, análisis de disolventes residuales (mediante GC-FID) y pruebas de índice de peróxidos. La síntesis se realiza en líneas dedicadas, sin contaminación cruzada, con etapas documentadas de eliminación de catalizadores. El envasado utiliza recipientes purgados con nitrógeno y que bloquean la luz, y cada envío de exportación incluye archivos de registro de tiempo y temperatura trazables a números de lote individuales. Esto no es una puesta en escena de cumplimiento: refleja la integración del rigor metrológico en la lógica central de fabricación.
Los errores comunes de auditoría se derivan de confundir el cumplimiento normativo (p. ej., el registro REACH) con la aptitud analítica. Un proveedor puede cumplir las normas de etiquetado GHS y, sin embargo, carecer de la profundidad de caracterización de impurezas necesaria para los laboratorios de residuos. Otro error frecuente es aceptar CoA emitidos más de 30 días antes del envío, ignorando la posible degradación durante el almacenamiento. También resulta problemático basarse en certificados de terceros sin verificar el alcance del organismo certificador: muchos laboratorios “certificados ISO” carecen de acreditación para la certificación de materiales de referencia químicos (es obligatorio contar con la condición de signatario de ILAC MRA).
Por último, reconozca que la capacidad del proveedor evoluciona. Una única auditoría satisfactoria no garantiza la conformidad continua. Incorpore factores desencadenantes de nueva auditoría en los contratos de compra: después de cualquier cambio en la ruta de síntesis, revisión del envase o traslado de instalaciones, y como mínimo cada dos años para intermedios de alto riesgo como los compuestos fenólicos utilizados en la preparación de patrones. Vincule las condiciones de pago a los plazos de entrega de la documentación; la presentación tardía del CoA debe suspender la autorización de liberación.
Para los laboratorios que se preparan para la acreditación ISO/IEC 17025, el proveedor de insecticidas no es un vendedor: es una extensión del sistema de medición. La debida diligencia técnica en esta interfaz determina si los presupuestos de incertidumbre se sostienen, si las recuperaciones de fortificación se mantienen dentro de ±10% y si la autoridad de su laboratorio se basa en evidencia o en suposiciones.
Selecciones relacionadas
 Factores que determinan el precio del hidroxitolueno butilado: suministro, pureza y riesgos de compra21-10-2026Las tendencias de precios del hidroxitolueno butilado dependen de la estabilidad del suministro, la pureza, la logística y los riesgos de compra. Descubra cómo comparar cotizaciones con criterio y reducir los costos de abastecimiento.
 Tendencias del precio del tripolifosfato de sodio: exposición a las materias primas y la energía20-10-2026Explore las tendencias del precio del tripolifosfato de sodio, desde los costos del fosfato y la ceniza de sosa hasta la exposición a la energía. Aprenda a comparar cotizaciones, gestionar los riesgos de abastecimiento y tomar decisiones de compra más acertadas.
 Envío de acetonitrilo a Vietnam despachado con éxito; los beneficios del RCEP impulsan el comercio de productos químicos finos con la ASEAN16-09-2026Un envío de acetonitrilo de grado industrial de nuestra empresa ha sido cargado y despachado recientemente tras completar los procedimientos estandarizados de embalaje de materiales peligrosos y aseguramiento del contenedor.
 Pedido de un cliente nigeriano de 4 contenedores de acetato de vinilo cargado y enviado con éxito a África Occidental16-09-2026Recientemente completamos la carga de un pedido de acetato de vinilo para un cliente nigeriano; los cuatro contenedores del producto se han embalado correctamente y están listos para su envío a Nigeria.




Consulta de preguntas
Envíenos su consulta hoy

Luxi Chemical es un proveedor profesional de productos químicos con amplio stock de todas las categorías químicas y excelente calidad, agradecemos su consulta de compra.

